PSP, pasarela, agregador, orquestador: ¿cuál es la diferencia?
Un PSP procesa tus pagos y te liquida el dinero. Una pasarela de pagos transmite los datos del pago y nunca toca los fondos. Un agregador te da de alta bajo su propia cuenta maestra y recibe tu dinero antes de transferírtelo. Una capa de orquestación conecta un solo checkout con varios PSP, para que trabajes con el proveedor adecuado en cada mercado sin rehacer tu integración.
Los cuatro términos se confunden en llamadas comerciales, contratos y RFP. La confusión tiene un costo: meses de trabajo rehecho, o fondos en manos de una empresa de la que nunca quisiste depender. La forma más rápida de distinguirlos es hacer una sola pregunta sobre cada uno: ¿quién tiene tu dinero?
¿Qué hace un PSP?
Un proveedor de servicios de pago, o PSP, gestiona el pago de principio a fin. Se conecta con adquirentes, bancos y redes de pago locales, acepta los métodos que soporta, procesa cada transacción y normalmente liquida los fondos en tu cuenta bancaria con un ciclo fijo.
Firmas un contrato con el PSP y pasas por su proceso de alta. Las tarifas, las condiciones de liquidación, las reservas y los métodos que puedes ofrecer salen de ese contrato.
En América Latina, un PSP suele importar tanto por sus métodos locales como por las tarjetas: transferencias SPEI en México, Pix en Brasil, PSE en Colombia y cupones de pago en efectivo en tiendas de conveniencia.
¿Qué hace una pasarela de pagos?
Una pasarela de pagos (gateway) es la conexión técnica entre tu checkout y un procesador. Cifra los datos del pago, los envía al procesador y devuelve la respuesta. Algunas pasarelas agregan una página de pago alojada, tokenización o filtros antifraude.
Una pasarela no mueve dinero. Visa clasifica los servicios de pasarela y de procesamiento entre los agentes externos que no intervienen en el movimiento de fondos. Sigues necesitando un adquirente o un PSP para procesar y liquidar el pago.
Muchos PSP incluyen una pasarela en su oferta. Por eso las dos palabras se usan a menudo como si significaran lo mismo.
¿Qué es un agregador de pagos?
Un agregador, también llamado facilitador de pagos o comercio maestro, te da de alta como subcomercio bajo su propia cuenta con un adquirente. Visa describe al facilitador de pagos como un agente externo que puede firmar un contrato de aceptación con un vendedor en nombre de un adquirente, y recibir del adquirente los fondos liquidados en nombre de ese vendedor.
El alta es rápida, porque el agregador ya tiene la relación con el adquirente. La contrapartida es la dependencia. Tu cuenta vive dentro de la suya, bajo su apetito de riesgo y sus condiciones. Si sus reglas cambian, o tu perfil deja de encajar, tu cuenta puede ser revisada o cerrada con poco aviso, y tus fondos siguen su calendario.
¿Qué es una plataforma de orquestación de pagos?
Una capa de orquestación de pagos se ubica por encima de varios PSP. Te integras una sola vez, y la plataforma te conecta con los proveedores adecuados para cada mercado y método de pago. Unifica sus respuestas y reportes en un solo formato, y te permite agregar o cambiar un proveedor sin tocar tu checkout.
Una plataforma de orquestación no es un PSP. Los pagos los siguen procesando y liquidando los PSP que están debajo. Según la plataforma, firmas los contratos con los PSP directamente o la plataforma los gestiona. Pregunta cuál es el caso antes de firmar.
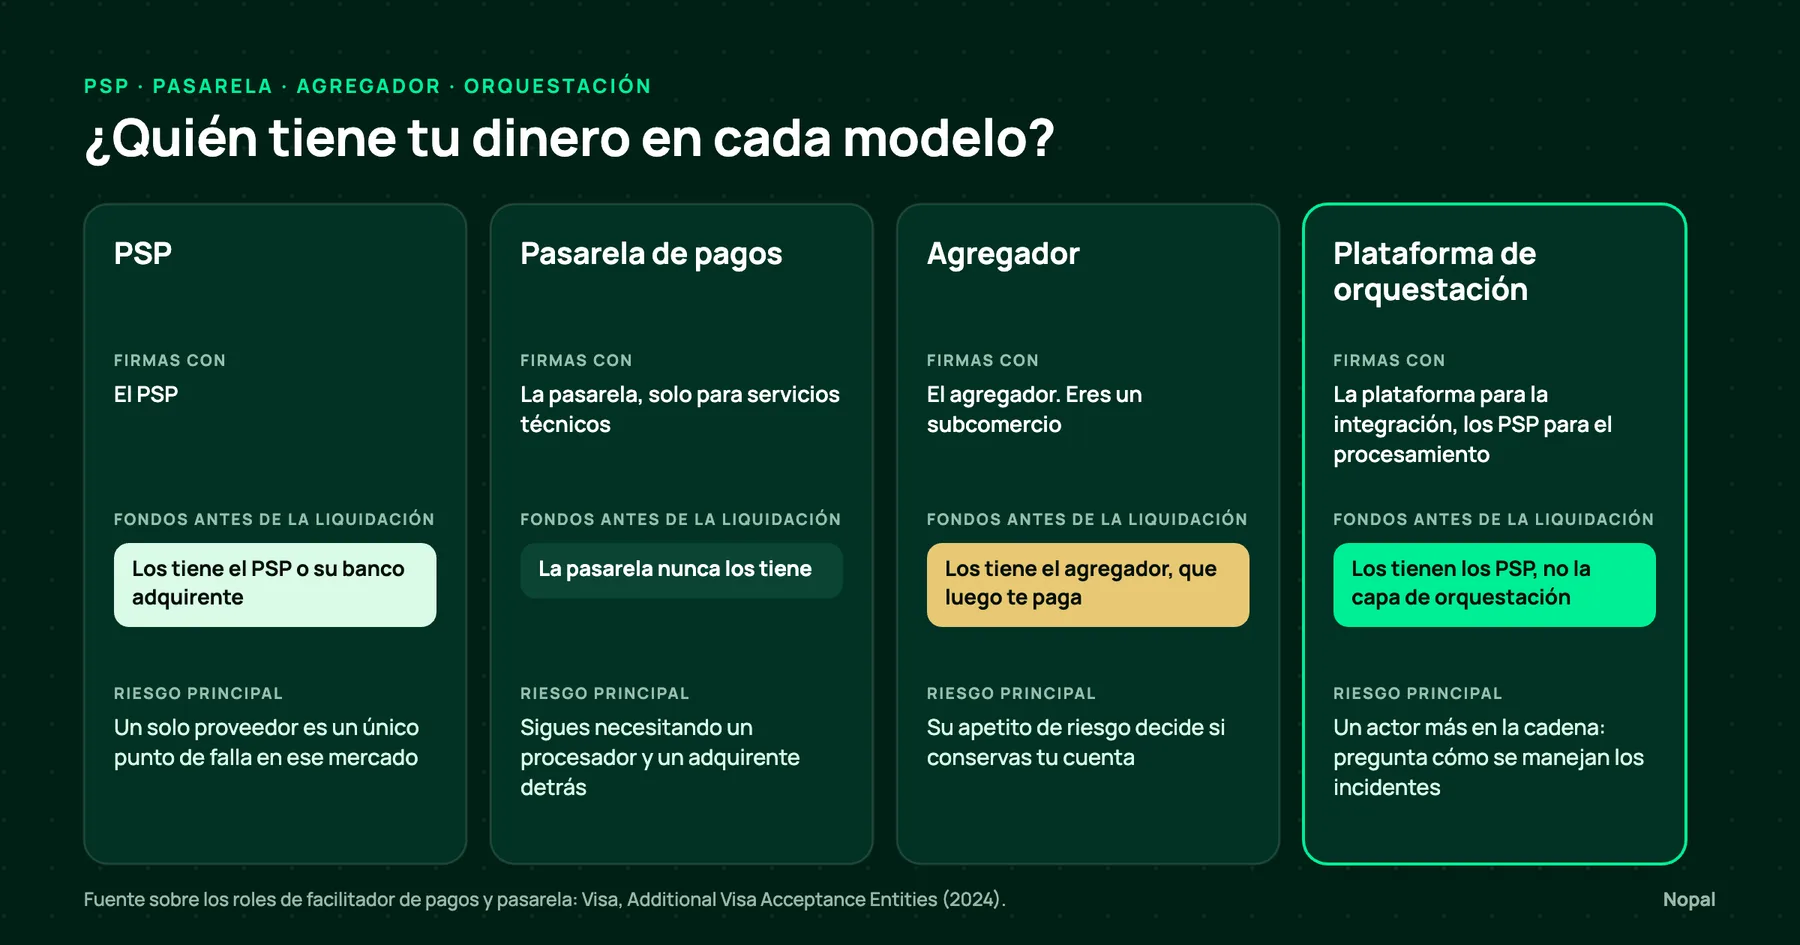
¿Quién tiene tu dinero en cada modelo?
PSP
- Firmas con: el PSP.
- Fondos antes de la liquidación: los tiene el PSP o su banco adquirente.
- Riesgo principal: un solo proveedor es un único punto de falla en ese mercado.
Pasarela de pagos
- Firmas con: la pasarela, solo para servicios técnicos.
- Fondos antes de la liquidación: la pasarela nunca los tiene.
- Riesgo principal: sigues necesitando un procesador y un adquirente detrás.
Agregador (facilitador de pagos)
- Firmas con: el agregador. Eres un subcomercio.
- Fondos antes de la liquidación: los tiene el agregador, que luego te paga.
- Riesgo principal: su apetito de riesgo decide si conservas tu cuenta.
Plataforma de orquestación de pagos
- Firmas con: la plataforma para la integración, y los PSP para el procesamiento.
- Fondos antes de la liquidación: los tienen los PSP, no la capa de orquestación.
- Riesgo principal: un actor más en la cadena. Pregunta qué pasa con tus pagos si la plataforma tiene un incidente.
¿Cuándo basta con un solo PSP?
Un solo PSP suele ser la forma correcta de empezar. Normalmente funciona cuando:
- Vendes en un país, con uno o dos métodos de pago.
- Tu PSP cubre los métodos locales que usan tus clientes.
- Tu equipo puede trabajar con un solo panel y un solo formato de reporte.
El modelo empieza a quedarse corto cuando:
- Vendes en tres o cuatro mercados, con métodos locales en cada uno.
- Un incidente en tu PSP puede detener todos tus ingresos en un país.
- Necesitas un segundo proveedor para tener continuidad, y tu equipo tendría que construir y mantener una segunda integración.
- Cada proveedor reporta los rechazos en su propio formato, y compararlos toma días.
Ese suele ser el momento en que una capa de orquestación empieza a tener sentido.
¿Qué preguntar antes de firmar?
- ¿Quién tiene mis fondos antes de la liquidación, y con qué calendario?
- ¿La cuenta de comercio está a mi nombre, o soy un subcomercio?
- ¿Qué pasa con mi cuenta si cambia su política de riesgo?
- ¿Qué métodos de pago locales están activos hoy, y en qué países?
- Si más adelante agrego un segundo proveedor, ¿qué cambia en mi integración?
Las respuestas te dicen cuál de los cuatro estás comprando realmente, diga lo que diga la presentación comercial.
Preguntas frecuentes
- ¿Una pasarela de pagos es lo mismo que un PSP?
- No. Una pasarela transmite los datos del pago entre tu checkout y un procesador. Un PSP procesa el pago y liquida los fondos. Muchos PSP incluyen una pasarela, y por eso los términos se confunden.
- ¿Un agregador de pagos es lo mismo que un facilitador de pagos?
- En la práctica, sí. Visa usa facilitador de pagos, comercio maestro y agregador de comercios para el mismo modelo: una empresa que da de alta a vendedores bajo su propia relación con un adquirente y recibe sus fondos antes de pagarles.
- ¿Una plataforma de orquestación de pagos tiene mis fondos?
- En la mayoría de los casos, no. La liquidación viene de los PSP conectados a la plataforma. Revisa el contrato: si la plataforma cobra fondos en tu nombre, también está actuando como intermediario de pagos.
- ¿Una misma empresa puede ser PSP, pasarela y agregador a la vez?
- Sí. Muchos proveedores combinan varios roles. Lo que importa es el rol que cumplen en tu contrato: con quién firmas y quién recibe tus fondos.
- ¿Cuándo debería un comercio agregar una capa de orquestación de pagos?
- Cuando trabajas, o planeas trabajar, con varios PSP en distintos mercados, y mantener integraciones, paneles y reportes separados empieza a frenar a tu equipo.