Cómo calcular correctamente la tasa de aprobación de pagos
La tasa de aprobación de pagos es el número de pagos aprobados dividido entre el número de pagos que recibieron una respuesta final, aprobada o rechazada. Los pagos que siguen pendientes, los que el cliente abandonó y los que fallaron por razones técnicas quedan fuera, y cada grupo se reporta como su propia tasa.
Algunos proveedores la llaman tasa de autorización o tasa de aceptación. La fórmula de abajo funciona con cualquier nombre.
Esa definición parece obvia. Aun así, la mayoría de los paneles la calculan mal, y el error rara vez es pequeño. Cuando los pagos pendientes están en el denominador, la tasa de aprobación puede verse 20 puntos peor de lo que es. Cuando los errores técnicos se cuentan como rechazos, una integración rota parece un banco estricto.
¿Cuál es la fórmula correcta de la tasa de aprobación?
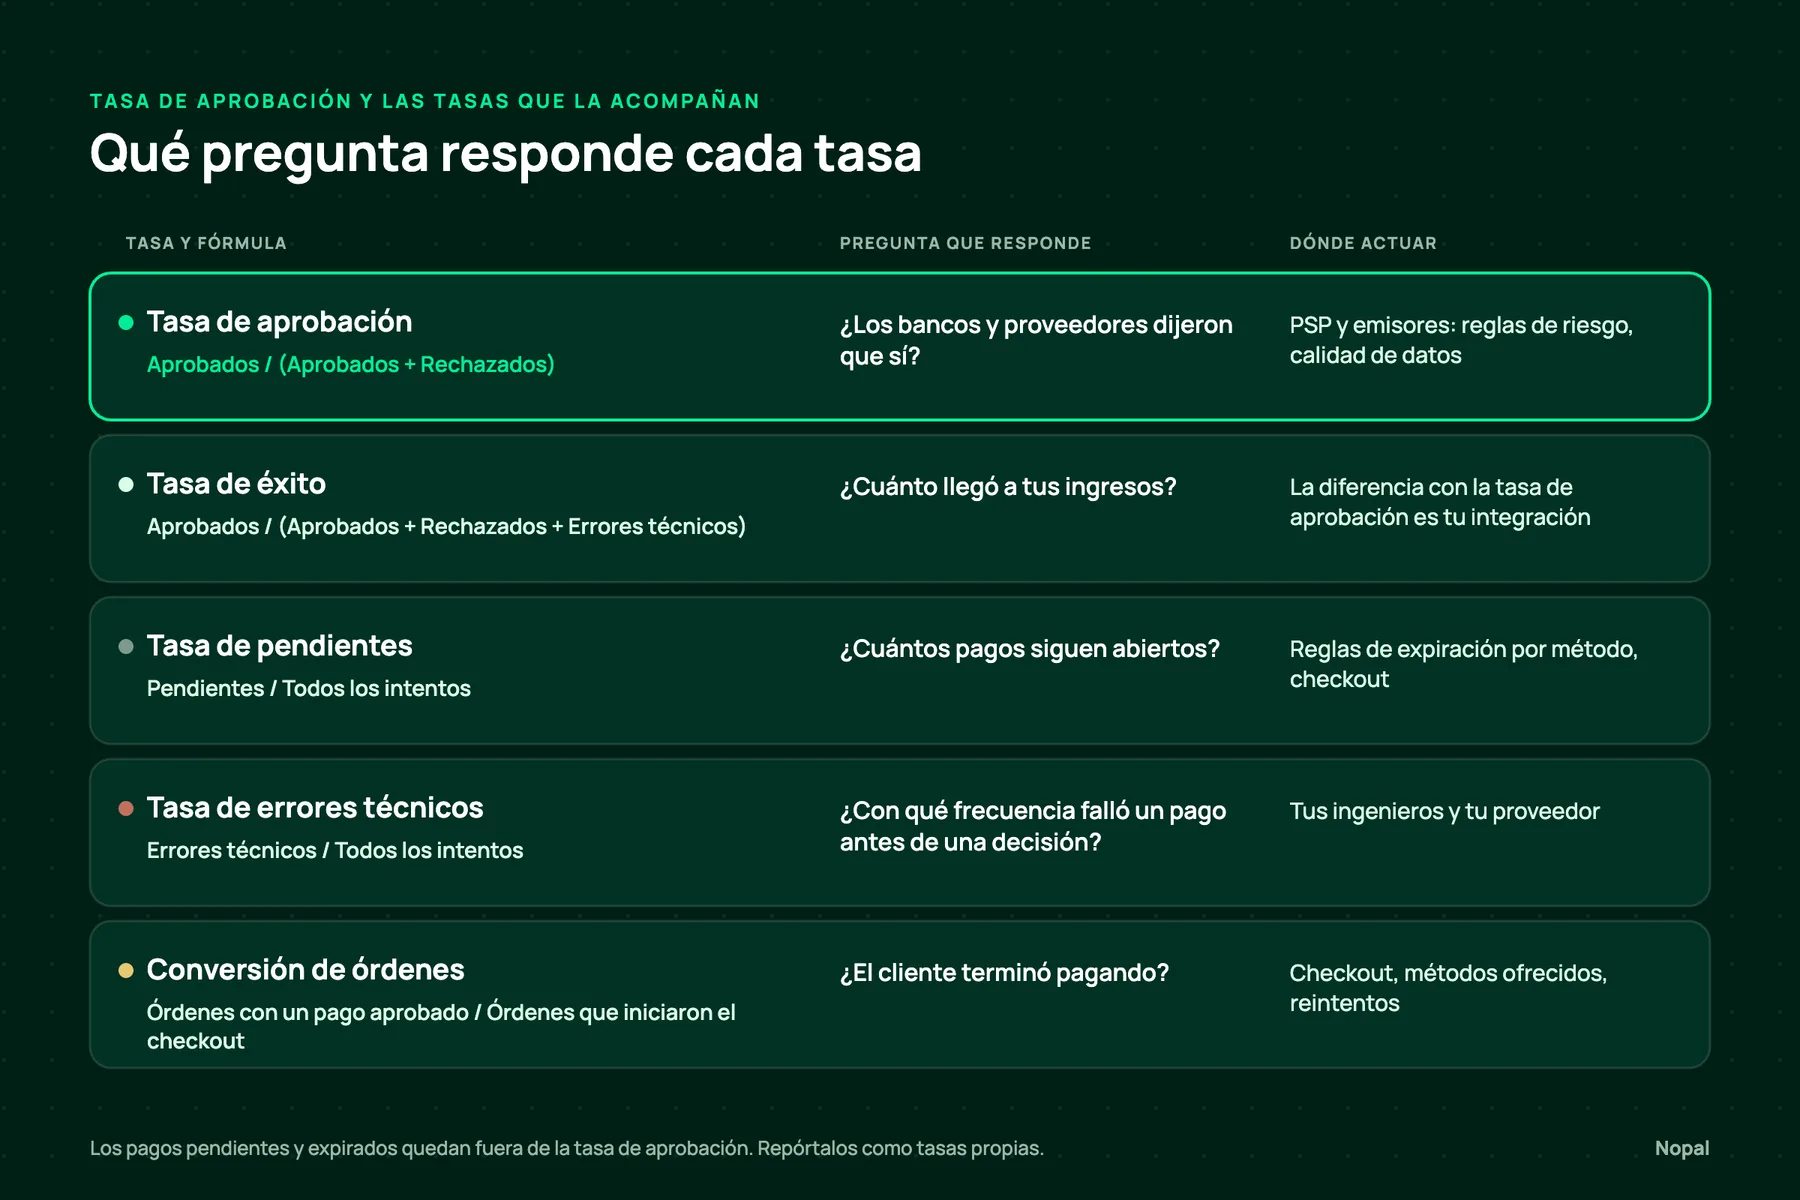
Tasa de aprobación = Aprobados / (Aprobados + Rechazados)
Solo funciona si cada pago cae en exactamente una de estas cinco categorías:
- Aprobado: el pago llegó a un estado final aprobado. En tarjetas, es la autorización. En transferencias bancarias y cupones de pago en efectivo, es el pago confirmado, no la creación de la referencia. Un reembolso o un contracargo posterior no lo cambia.
- Rechazado: el banco emisor, el banco o el motor de riesgo del PSP revisó el pago y dijo que no. Fondos insuficientes, no honrar, sospecha de fraude, límite excedido, autenticación rechazada por el emisor.
- Pendiente: todavía no hay respuesta final. El cliente tiene una referencia pero no ha pagado, o el proveedor no ha confirmado.
- Expirado o abandonado: el pago nunca va a recibir una respuesta. La referencia superó su ventana de expiración sin pagarse, o el cliente salió de la página de 3D Secure sin completarla.
- Error técnico: el pago nunca llegó a una decisión. Tiempo de espera agotado, solicitud inválida, configuración faltante, un método no habilitado para ese país.
Luego reporta estas tasas junto a la tasa de aprobación:
Tasa de éxito = Aprobados / (Aprobados + Rechazados + Errores técnicos)
Tasa de pendientes = Pendientes / Todos los intentos
Tasa de errores técnicos = Errores técnicos / Todos los intentos
Conversión de órdenes = Órdenes con un pago aprobado / Órdenes que iniciaron el checkout
La tasa de aprobación responde una sola pregunta: cuando un banco o un proveedor tomó una decisión, ¿con qué frecuencia fue un sí? La tasa de éxito suma tus propias fallas y muestra lo que realmente llegó a tus ingresos. La diferencia entre las dos es el costo de tus problemas de integración.
¿Por qué los pagos pendientes deben quedar fuera de la tasa de aprobación?
Un pago pendiente todavía no tiene resultado. Ponerlo en el denominador trata cada referencia sin pagar como una falla, y mezcla dos preguntas distintas: si el banco aceptó el pago y si el cliente pagó.
El efecto es mayor con los métodos donde el cliente paga después del checkout. Un pago con tarjeta se resuelve en segundos. Una referencia de transferencia bancaria o un cupón en efectivo puede quedar abierto durante horas o días, y muchos nunca se pagan. En mercados donde estos métodos tienen una gran parte del volumen, una tasa de aprobación ingenua mide mucho más el comportamiento del cliente que la aceptación.
Los pendientes también inflan el volumen. Si las referencias creadas cuentan como intentos y nunca se cierran, el número de intentos crece con cada cupón sin pagar. Por eso cada método de pago necesita una regla de expiración: cuando termina la ventana, el pago pasa a Expirado y sale de los pendientes para siempre. Los pagos expirados pesan en la conversión de órdenes, nunca en la tasa de aprobación.
¿Los errores técnicos deben contar como rechazos?
No. Un rechazo es una respuesta. Un error técnico es la ausencia de una.
Cuando una solicitud agota el tiempo de espera, cuando falta un campo obligatorio o cuando el pago se envía a un método que no está configurado, ningún banco lo revisó. Contarlos como rechazos baja la tasa de aprobación por razones que el emisor nunca causó, y lleva al equipo a negociar la aceptación con el PSP cuando la solución está en su propia integración.
Mantén los errores técnicos en su propia tasa y sepáralos por causa. Un pico en un método o en un país suele indicar un cambio de configuración, una credencial vencida o un incidente del proveedor. Eso se arregla en horas. Una caída en la tasa de aprobación es otra conversación, sobre reglas de riesgo, calidad de datos o los emisores a los que llegas.
Los datos incorrectos del cliente requieren una separación cuidadosa. Si el proveedor rechaza la solicitud antes de enviarla al banco, porque un formato de nombre, un código postal o un número de documento no es válido, es un error de validación y va con los errores técnicos. Si el banco recibió el pago y lo rechazó porque los datos no coincidían, es un rechazo, con su propio motivo de datos. En ambos casos la solución está en tu formulario de pago, no en el banco.
Clasificar los pagos en estas categorías depende de leer bien el motivo de rechazo, algo más difícil de lo que parece cuando cada proveedor lo escribe de forma distinta. Lo explicamos en Por qué un pago rechazado rara vez explica el motivo.
¿Cómo se ve el cálculo con números?
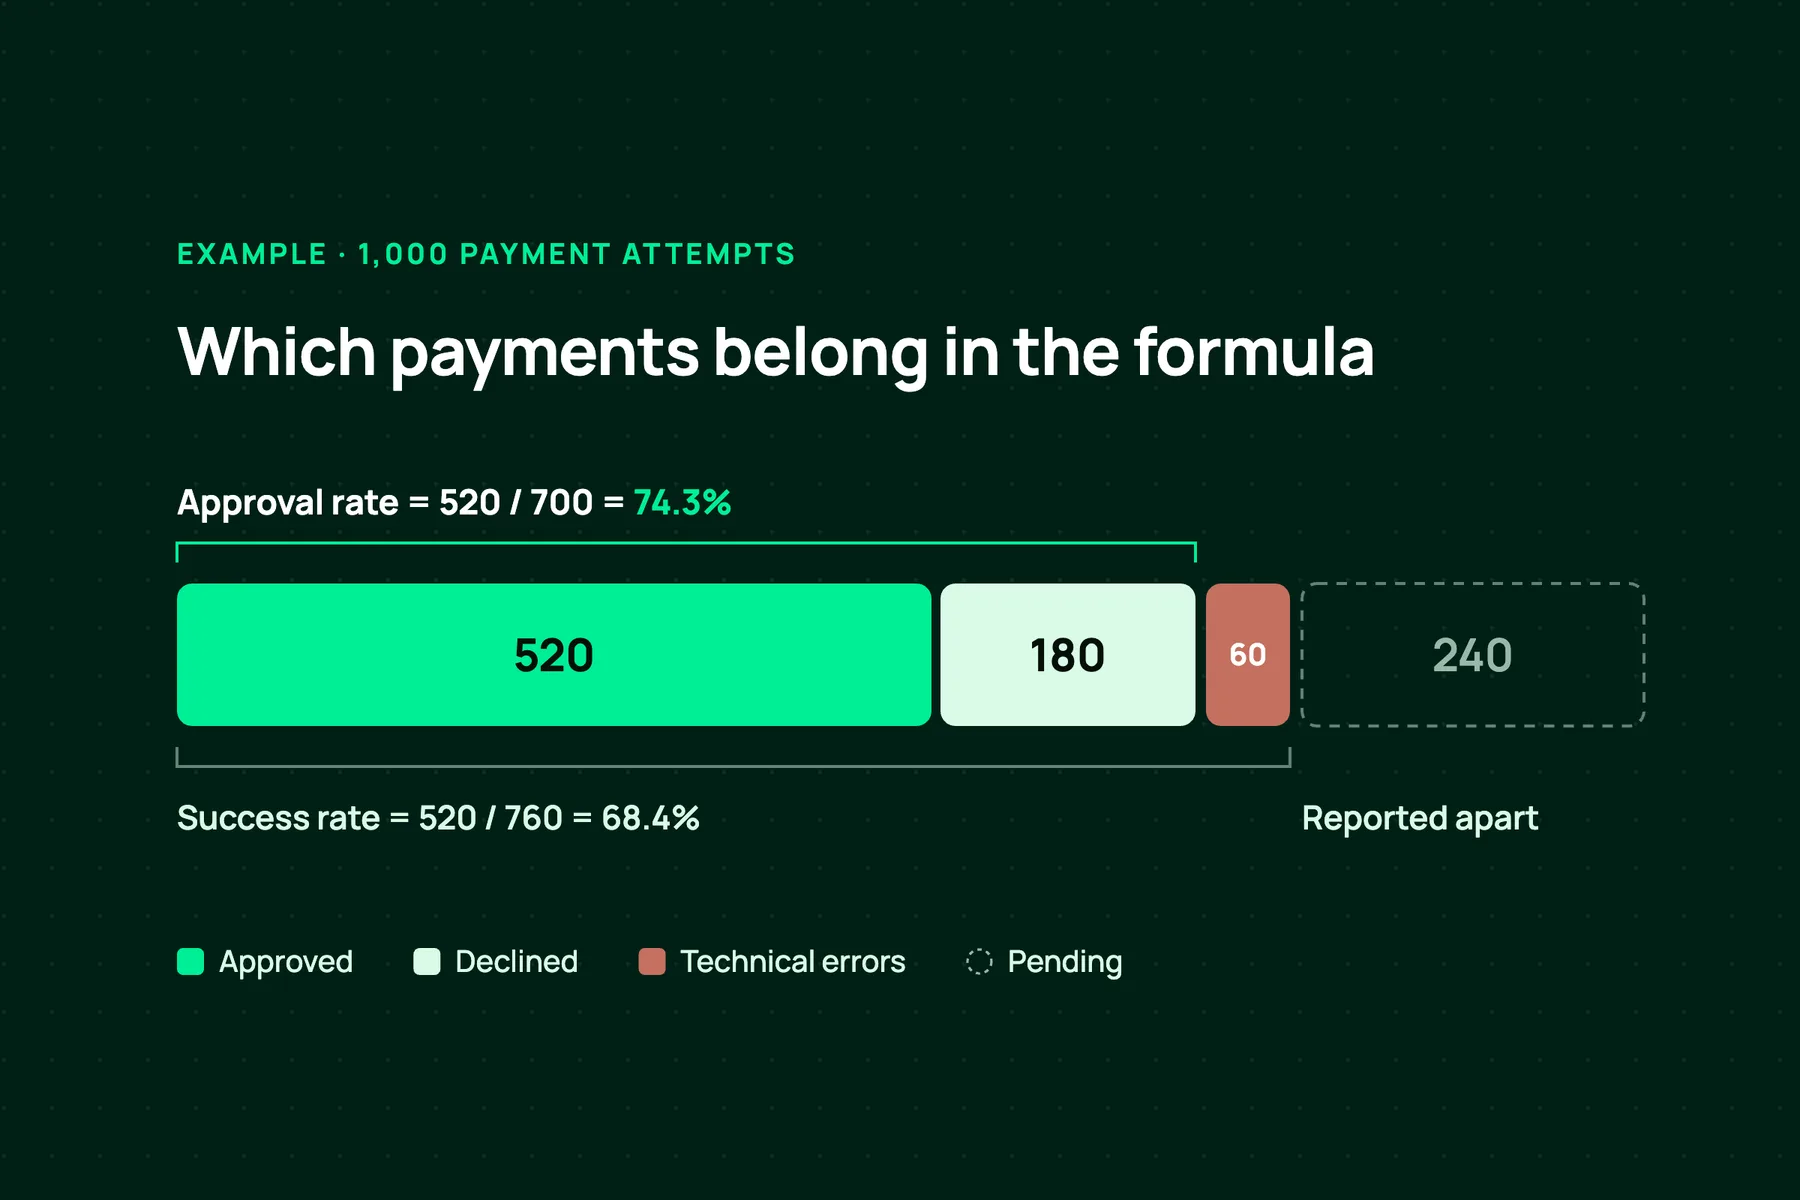
Ejemplo, con números ilustrativos para una semana:
- Órdenes que iniciaron el checkout: 650
- Intentos de pago: 1000
- Aprobados: 520
- Rechazados: 180
- Errores técnicos: 60
- Pendientes al momento del reporte: 240
Para simplificar, cada orden pagada tiene exactamente un pago aprobado.
El cálculo ingenuo divide los aprobados entre todos los intentos:
520 / 1000 = 52%
El cálculo correcto divide los aprobados entre aprobados más rechazados:
520 / (520 + 180) = 74.3%
Es una diferencia de 22 puntos con los mismos datos. Nada cambió en los pagos. Solo cambió el denominador.
Las otras tasas completan la lectura:
- Tasa de éxito: 520 / (520 + 180 + 60) = 68.4%
- Tasa de pendientes: 240 / 1000 = 24%
- Tasa de errores técnicos: 60 / 1000 = 6%
- Conversión de órdenes: 520 / 650 = 80%, provisional mientras 240 pagos siguen abiertos
- Intentos por orden: 1000 / 650 = 1.54
Cada número apunta ahora a una acción distinta. Una aprobación de 74.3% es la pregunta de aceptación, para el PSP y los emisores. Los 6 puntos entre la tasa de aprobación y la tasa de éxito son problemas de integración. Un 24% de pendientes es una pregunta de expiración y de checkout. 1.54 intentos por orden indica que los clientes reintentan a menudo o reciben varias referencias para una misma orden, lo que baja todavía más la tasa ingenua.
¿Por qué importan los intentos por orden?
Un cliente puede generar varios intentos para una misma orden. Una tarjeta es rechazada y el cliente prueba con otra. Se crea una referencia de transferencia bancaria, luego un cupón en efectivo, luego un pago con tarjeta. Solo uno se paga.
Si los intentos se cuentan sin vincularlos a las órdenes, cada reintento y cada referencia alternativa abandonada parece una falla. La tasa se ve peor justo en los mercados donde ofrecer varios métodos de pago es la forma normal de vender.
Los intentos por orden separan los dos efectos. Si la tasa de aprobación es estable y los intentos por orden suben, los clientes están reintentando más: revisa el checkout, el mensaje que se muestra después de un rechazo y el orden en que se ofrecen los métodos. Si la tasa de aprobación baja y los intentos por orden no cambian, el problema es la aceptación.
Los reintentos también necesitan reglas. Algunos rechazos son suaves, como un problema temporal del emisor o fondos insuficientes, y un reintento posterior puede funcionar. Otros son duros, como una tarjeta robada o una cuenta cerrada, y reintentarlos solo suma rechazos. Las redes de tarjetas fijan límites aquí: Visa, por ejemplo, prohíbe reintentar los rechazos que el emisor nunca va a aprobar y limita los reintentos de los demás. Los reintentos automáticos deben seguir el código de rechazo, no un calendario fijo.
Todo esto necesita el ID de orden del comercio en cada intento. Sin él, cinco clientes que fallaron y un cliente que lo intentó cinco veces se ven igual.
¿Cuándo calcular la tasa de aprobación de un período?
Por fecha de creación, y solo cuando los pagos de ese período tuvieron tiempo de resolverse.
Si reportas el lunes por la mañana sobre la semana anterior, las transferencias bancarias y los cupones en efectivo del domingo siguen abiertos. Hay dos formas que funcionan:
- Reportar una tasa provisional con la tasa de pendientes al lado, y recalcularla cuando haya pasado la ventana de expiración.
- Cerrar el período solo después de la ventana de expiración más larga entre los métodos que incluye.
Lo que no funciona es comparar una semana reciente con una más antigua. La semana antigua ya resolvió sus pagos pendientes, la reciente no, y cada semana parece peor que la anterior.
¿Qué desgloses hacen útil la tasa de aprobación?
Una sola tasa para todos los métodos y países esconde más de lo que muestra. La autorización con tarjeta y el pago completado de un cupón en efectivo miden cosas distintas, y su promedio es un número con el que nadie puede actuar. Desglósala por:
- Método de pago
- País y moneda
- PSP
- País emisor de la tarjeta, para pagos con tarjeta
- Hora del día, para detectar incidentes del proveedor y ventanas de mantenimiento de los emisores
- Pagos entrantes y salientes (pay-in y pay-out), siempre por separado
Cuando revisamos los números de un comercio, el primer desglose casi siempre es por método de pago. Es donde la tasa ingenua y la correcta más se separan.
Preguntas frecuentes
- ¿Los pagos pendientes deben contarse como rechazos?
- No. Un pago pendiente todavía no tiene resultado. Repórtalo en su propia tasa de pendientes y pásalo a Expirado cuando termine la ventana de expiración de ese método. Los pagos expirados afectan la conversión de órdenes, no la tasa de aprobación.
- ¿La tasa de aprobación es lo mismo que la tasa de autorización o la tasa de aceptación?
- Por lo general, sí. Los proveedores usan los tres nombres para la misma idea. Revisa cómo arma cada uno su denominador antes de comparar sus números: algunos incluyen errores técnicos o pagos pendientes, lo que hace que sus tasas se vean más bajas.
- ¿Cuál es la diferencia entre la tasa de aprobación y la tasa de éxito?
- La tasa de aprobación solo cuenta los pagos que recibieron una decisión de un banco o proveedor. La tasa de éxito también incluye los errores técnicos en el denominador. La diferencia entre las dos muestra cuánto volumen se pierde por problemas de integración y configuración.
- ¿Cuál es la diferencia entre la tasa de aprobación y la tasa de conversión?
- La tasa de aprobación mide con qué frecuencia se aceptó un pago que recibió una decisión. La tasa de conversión mide cuántas órdenes terminaron con un pago exitoso. Un comercio puede tener una tasa de aprobación alta y una conversión baja si muchos clientes nunca completan el pago.
- ¿Una autenticación 3D Secure fallida es un rechazo?
- Si el emisor rechazó la autenticación, sí. Si el cliente salió de la página de autenticación sin completarla, es un abandono y queda fuera de la tasa de aprobación. Registra los dos motivos por separado.
- ¿Cuál es una buena tasa de aprobación de pagos?
- Depende del método de pago, el país, la mezcla de tarjetas y el perfil de riesgo del negocio. La referencia más confiable es tu propia tasa en el tiempo, desglosada por método y país, y calculada de la misma forma en cada período.